汽車險
2026/09/23(更新日期:2026/09/23)
第三責任險是什麼?理賠範圍有哪些?最新費用與投保全攻略!
#第三責任險
文章導覽
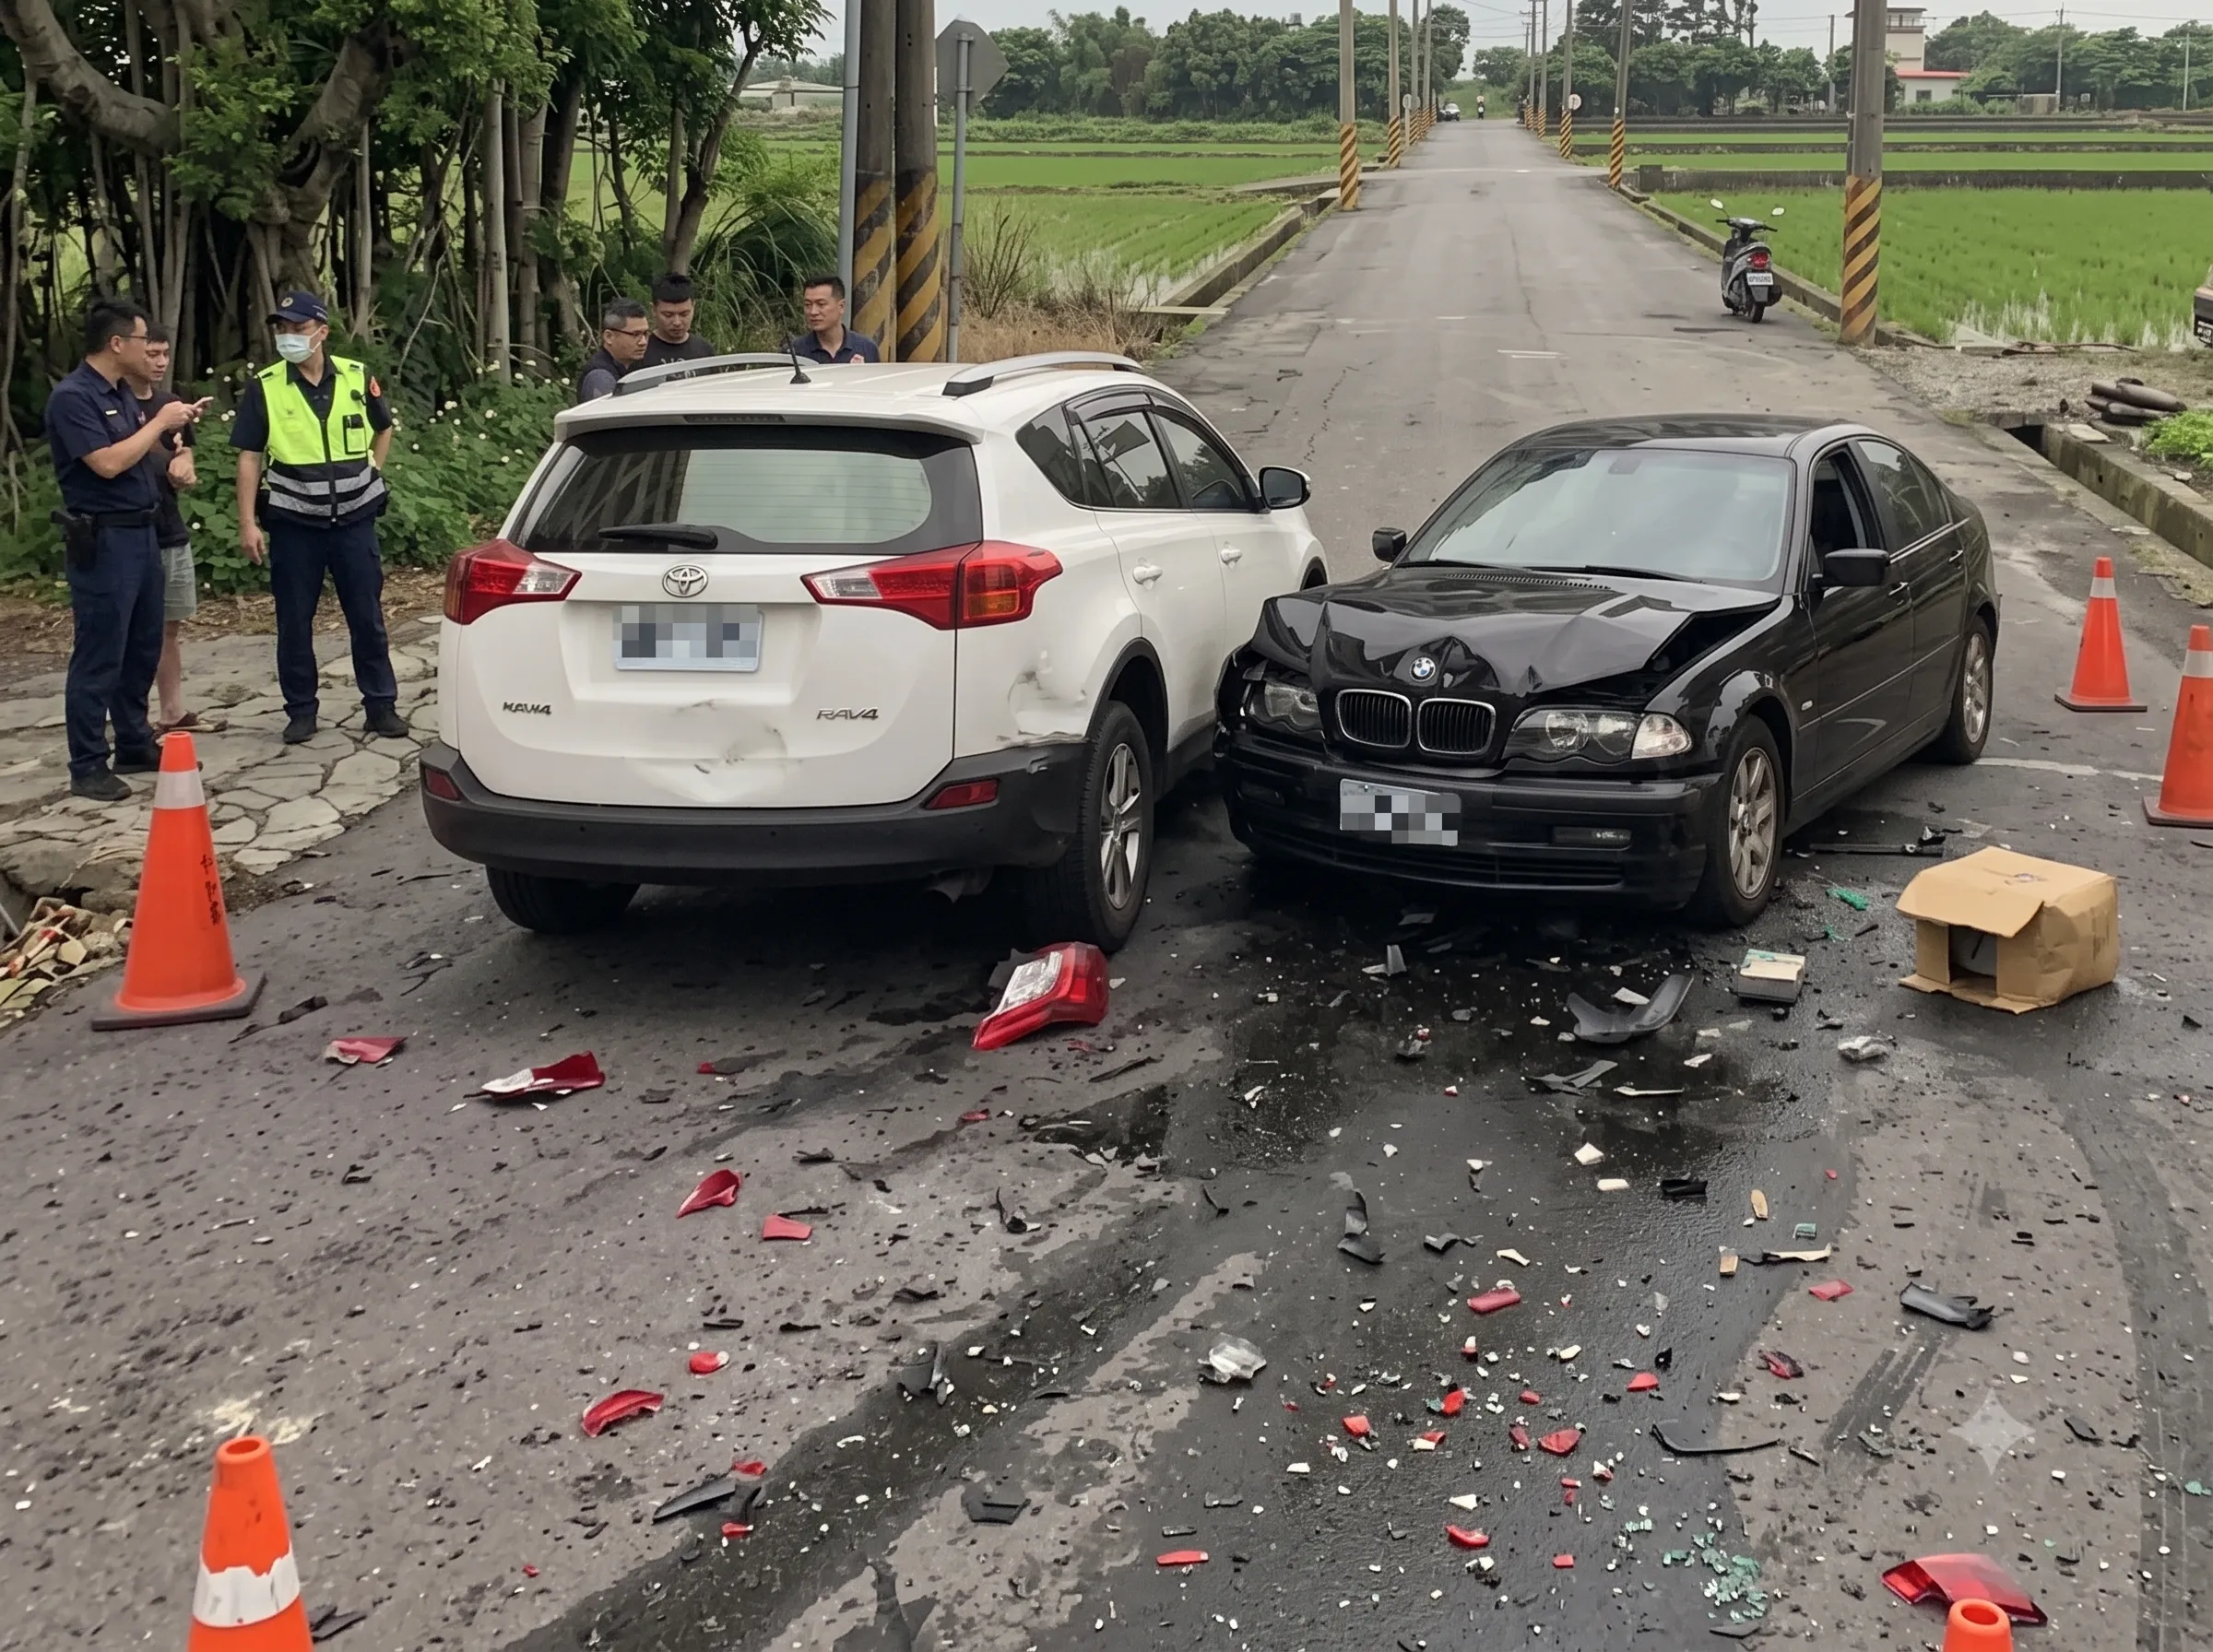
開車或騎車上路,真正讓人擔心的不是輕微擦撞,而是撞上高價車輛或造成他人重傷,這類事故的賠償金額往往超乎預期。本篇將完整說明第三人責任險是什麼、和強制險差在哪、理賠與不理賠的範圍,並教你如何用易安網快速試算汽車、機車第三責任險的費用,不論是汽車還是機車,看完後都能建立正確的防護觀念,評估出最適合自己的保額。
什麼是第三人責任險?理賠對象包含誰?
許多人在買車險時,常常搞不清楚「強制險」和「第三責任險」有什麼不同,那到底這張保單在保什麼?為什麼大家總說開車上路一定要加保?
第三責任險是什麼?
「第三人責任險」(又稱第三責任險)屬於任意險的一種,作用是在你因過失造成事故、依法必須賠償他人時,於保額範圍內幫你負擔這筆賠償責任,包含對方的體傷(醫療)與財物損失兩大類。
💡小提醒:什麼是任意險?任意險就是可以自由決定要不要投保、保額要保多少的保險,第三人責任險就是其中一種。
保單裡的「第三人」到底指誰?
保單所稱的「第三人」,指的是你車外的人,像是對方駕駛、對方乘客、路人,至於哪些情況賠、哪些不賠,下方表格一次看:
| 可理賠情況 | 無法理賠情況(可另外加保) |
|---|---|
| 對方駕駛、對方乘客、對方車輛及隨身財物 | 我方駕駛人本人 → 駕駛人傷害險 |
| 路人及其隨身財物 | 我方車上乘客 → 乘客責任險 |
| 公共設施、店家財物 | 我方自己的車輛損失 → 車體險 |
簡單來說,除了我方駕駛、乘客及車輛外,車禍造成的任何他人損失,通常都可以由第三人責任險理賠,而第三責任險不理賠的部分,可分別搭配其他險種補足。例如最常被忽略的「我方乘客」,只要在投保時勾選附加「乘客責任險」,就能確保載家人朋友出遊時,自己車上的乘客也能獲得理賠保障。
認識完第三責任險是什麼,那強制險還需要保嗎?
既然我們知道了第三責任險的保障範圍後,那強制險的部份我們還有需要保嗎?答案是依然必要!
為什麼依然需要保強制險?
強制險雖是每位車主的基本保障,理賠範圍卻相當有限,它只理賠對方的人身傷亡,死亡與失能最高 300 萬元、傷害醫療每人最高 20 萬元,且完全不理賠對方的車輛與財物損失;體傷賠償若超過上限,超出的部分同樣由車主自行負擔。而第三人責任險的作用,正是把強制險賠不足、原本得由車主自行負擔的賠償,改由保險公司在保額範圍內承擔。
而這車禍賠償金往往不少,無論財物損失或人身傷害,實際金額都可能遠超過強制險的理賠範圍,若撞上進口車,維修費用動輒數十萬至數百萬元;造成對方重傷或死亡,後續的醫療、看護與失能賠償更可能持續數年,累積達數百萬甚至上千萬元,這些超出強制險的部分,若沒有第三人責任險,就得由車主全額承擔。
強制險與第三責任險差在哪?一張表帶你看懂
| 比較項目 | 強制險 | 第三責任險 |
|---|---|---|
| 投保方式 | 法律強制,每位車主必保 | 車主可自行選擇是否加保 |
| 保障對象 | 對方、路人及我方乘客 | 我方車輛外的所有人 |
| 理賠內容 | 僅人身傷亡(體傷、失能、死亡) | 對方體傷(強制險不夠賠的差額)+財物損失 |
| 財產損失 | 不理賠 | 理賠 |
| 理賠上限 | 死亡 / 失能最高 300 萬、醫療最高 20 萬 | 保額可自行選擇,最高可達數百萬至上千萬 |
| 保費 | 機車:約 600 元 汽車:約 1200 元 |
機車:約 1,400~1,500 元/年 汽車:約 2,500~4,000 元/年 |
💡小提醒:強制險死亡與失能給付上限自 2026 年 7 月 1 日起調高至 300 萬元,傷害醫療費用維持每人最高 20 萬元,實際理賠內容以保單條款為準。簡單來說,強制險負責的是最基本的人身傷亡,第三責任險則補上財損,以及超過強制險上限的體傷賠償,兩者互相搭配才能為車主構成更完善的對外理賠防護網。
第三責任險理賠範圍與不理賠情況
第三責任險保額到底夠不夠賠?哪些狀況會被保險公司拒賠?以下就針對理賠金額的計算方式,以及常見的不理賠狀況分別說明。
第三責任險保額該保多少?體傷與財損分開計算,並各有上限
第三責任險理賠範圍,分成第三人體傷與第三人財損兩類,多數方案的「體傷額度」與「財損額度」是分開計算、不能互相挪用的,這代表投保時要特別留意財損額度。
舉例來說,若某方案的財損額度只有 20 萬元,一旦撞上維修費動輒數十萬元的車輛,超過 20 萬的部分仍得自行負擔,體傷沒用到的額度也補不過來,因此若擔心接觸到高價車,財損額度建議往上拉高。
此外,體傷理賠通常還有兩層上限,單一人與單一事故,以「單一人 200 萬、單一事故 400 萬」的方案為例:
- 一場事故 3 人受傷,賠償合計需 600 萬元
- 但觸及單一事故 400 萬元總上限
- 保險公司最多賠 400 萬,其餘 200 萬由你自行承擔
所以投保時除了看單一人額度,也要確認事故總上限夠不夠。
哪些情況第三責任險不理賠?
除了前面保障對象表提到的我方駕駛人、乘客與自己的車損不在理賠範圍,還有幾種常見狀況也不會賠,投保前要特別留意:
- 屬於保單除外責任:
例如酒後駕車、無照駕駛、使用非法藥物或蓄意造成事故,屬保單除外事項,保險公司不予理賠。 - 事故並非我方過失:第三責任險理賠的前提是你「依法須負賠償責任」,若事故責任完全在對方,理賠應由對方的保險負責,我方的第三責任險不會啟動。
- 車輛使用性質不符:若將自用車輛用於外送接單、載客營利等營業用途,卻未另外投保營業用相關條款,事故發生時將無法理賠。
簡單說,只要你不用負賠償責任、或對方不算第三人,第三責任險就不會啟動。
💡小提醒:第三責任險原則上是「認車不認人」,只要沒有另外加保限定駕駛人條款,車子借給誰開、對方肇事都在理賠範圍,但若你當初為了省保費簽了「限定(約定)駕駛人」特約,卻把車交給名冊以外的人駕駛並肇事,理賠就可能受影響。
第三責任險費用怎麼算?汽車、機車保費試算與保額建議
第三責任險費用會依駕駛人的性別、年齡、肇事與投保紀錄,以及所選保額而不同,以下以易安網富邦產險方案為例(試算條件:31~60 歲、連續無肇事紀錄),讓你對保障內容與價格有具體概念。
機車第三責任險試算費用參考(以 31~60歲、無肇事紀錄為例)
| 方案類型 | 每人體傷保額 | 每一事故財損保額 | 超額責任險 |
|---|---|---|---|
| 新光產險基礎方案 | 100 萬元 | 20 萬元 | - |
| 富邦產險基礎方案 | 200 萬元 | 30 萬元 | 300 萬元 |
汽車第三責任險試算費用參考(以 31~60歲、無肇事紀錄為例)
| 方案類型 | 每人體傷保額 | 每一事故財損保額 | 超額責任險 |
|---|---|---|---|
| 新光產險基礎方案 | 100 萬元 | 20 萬元 | 500 萬元 |
| 富邦產險基礎方案 | 200 萬元 | 20 萬元 | 600 萬元 |
❗保費僅供參考,實際金額仍依車主年齡、性別、肇事紀錄調整。
影響第三人責任險保費的關鍵因素
第三人責任險的保費並非固定,主要受以下幾個條件影響:
- 年齡與性別:30~60 歲的駕駛事故率較低,保費相對優惠;20~29 歲的年輕駕駛風險較高,保費也會跟著提高,相同條件下,女性的保費通常又低於男性。
- 肇事紀錄:過往「零肇事」的車主每年可享折扣,反之若有理賠紀錄,隔年保費就會往上加。
- 保額高低:保額越高、保費越高,但兩者的差距其實不大,以第三人責任險為例,「體傷 300 萬 / 財損 50 萬」與「體傷 500 萬 / 財損 100 萬」的方案,一年往往只差幾百元,因此建議一次把保額拉高,不必為了省小錢而讓保障不夠用。
- 車種條件:機車保費依排氣量、汽車則依車種而有所不同。
- 投保管道:透過線上投保可享網路投保優惠。
想知道自己的第三人責任險實際費用要多少,只要輸入性別、年齡、車種等基本資料,幾分鐘內就能在易安網算出專屬保費,還能即時比較不同保額的價格差異!
對第三責任險是什麼仍不熟悉嗎?第三人責任險常見問題解答
Q1:車借別人開發生事故,第三責任險有賠嗎?
A:第三責任險是以車輛為主體承保,只要借車的駕駛人為合法有照駕駛,且非酒駕、無照或故意行為,在保障範圍內仍可獲得理賠,但要特別留意,肇事紀錄會計入車主,將影響下一年度保費,車輛出借前建議把這點納入考量。Q2:有保強制險,還需要保第三責任險嗎?
A:保了強制險,仍然建議加保第三責任險,因為強制險只理賠對方的人身傷亡,且設有理賠上限,完全不賠對方的車輛與財物損失,加保之後,車主對外的理賠才會更周全。Q3:酒駕肇事,第三責任險會理賠嗎?
A:酒後駕車屬於保單明定的除外事項,一旦駕駛人酒駕肇事,即使造成第三人體傷或財損,第三責任險也不予理賠,相關賠償須由駕駛人自行承擔,而無照駕駛、使用非法藥物或故意造成事故等情形,同樣不在理賠範圍內。俗話說「不怕一萬,只怕萬一」,我們永遠無法預測路上的突發狀況,而第三責任險就像是上路時的隱形護盾,它能替你補足強制險「不賠財物損失、體傷保額有限」的缺口,避免意外發生時的高額賠償壓垮生活,讓你出門在外更安心。現在就上易安網,線上輕鬆比較,為自己挑選最適合的專屬保障!
#第三責任險

看過這篇的人也看了...
延伸閱讀

已經抓到
投保訣竅?