汽車險
2026/10/21(更新日期:2026/10/21)
車體險是什麼?甲式、乙式、丙式差別與挑選重點一次看
#車體險
文章導覽
每年強制險、燃料費照繳,但你有想過嗎?如果不幸哪天被人從後方追撞,或自己倒車擦撞柱子,這筆修車費到底誰出、難道要自己吸收嗎?答案取決於有沒有保車體險,不過究竟什麼是車體險?甚至車體險還分甲、乙、丙三式,保障範圍和保費都差很多,每種差別都在哪?本篇整理資訊將帶你一次看懂車體險賠什麼、各式怎麼挑,以及哪些狀況需要另外加保。
車體險是什麼?賠的是誰的車?
車體險,全名為「汽車車體損失保險」,簡單來說就是用來賠「你自己愛車修車費」的保險,它理賠的是碰撞、火災等外來事故造成的毀損,車輛的自然耗損則不在承保範圍內。
車體險分成甲、乙、丙三式,保障範圍與保費都不同,下一段會詳細比較,而在那之前,以下先來了解車體險、強制險、第三人責任險,這三種車險的保障範圍差異,才知道哪些情況下的損失,只有車體險能理賠。
強制險、第三責任險、車體險各賠什麼?
| 險種 | 理賠對象(能賠誰?) | 理賠範圍(賠什麼?) |
|---|---|---|
| 強制險 | 我方駕駛人外的任何人,例如:對方駕駛、對方乘客、我方乘客、路人 | 只賠「體傷(人身傷害)」: 身故 / 失能、傷害醫療 不賠任何財物 |
| 第三責任險 | 我方車輛外的任何人,例如:對方駕駛、對方乘客、路人 | 賠「體傷」與「財損」: 體傷:補足強制險理賠不足的差額 財損:賠對方修車費、路邊的公物...等 |
| 車體險 | 我方車主 | 只賠自己車輛的維修費,因碰撞、火災等外來事故的毀損 |
強制險與第三責任險只保障「人身傷亡及對方的財損」,唯獨自己的愛車,要透過車體險才有保障。
⚠️小提醒:2026 年 7 月 1 日起,強制險死亡給付及第一級失能給付由 200 萬元調高為 300 萬元,每一受害人每一事故的合計上限也由 220 萬元提高至 320 萬元,保費不調漲,不過調高的仍只是「對人」的給付,車損部分依舊由第三人責任險與車體險來承擔風險。
甲、乙、丙式車體險差在哪?哪些事故賠、哪些不賠?
丙式保障最基礎,僅理賠車對車碰撞事故,最適合中古車;乙式除了車碰車外,連自己開車撞樹、撞牆等自撞意外都有保障;甲式則是連停在路邊莫名被刮花這種「不明原因損害」都賠,但保費較貴,下表一次看三式的各項理賠差異:
甲、乙、丙式車體險理賠範圍比較表
| 事故情境 | 甲式 | 乙式 | 丙式 |
|---|---|---|---|
| 和其他車輛碰撞、擦撞(可確認對方車輛) | 賠 | 賠 | 賠 |
| 自撞電線桿、護欄、牆壁等固定物、車輛傾覆 | 賠 | 賠 | 不賠 |
| 火災、爆炸、閃電雷擊 | 賠 | 賠 | 不賠 |
| 拋擲物、高處墜落物砸損車輛(花盆、招牌) | 賠 | 賠 | 不賠 |
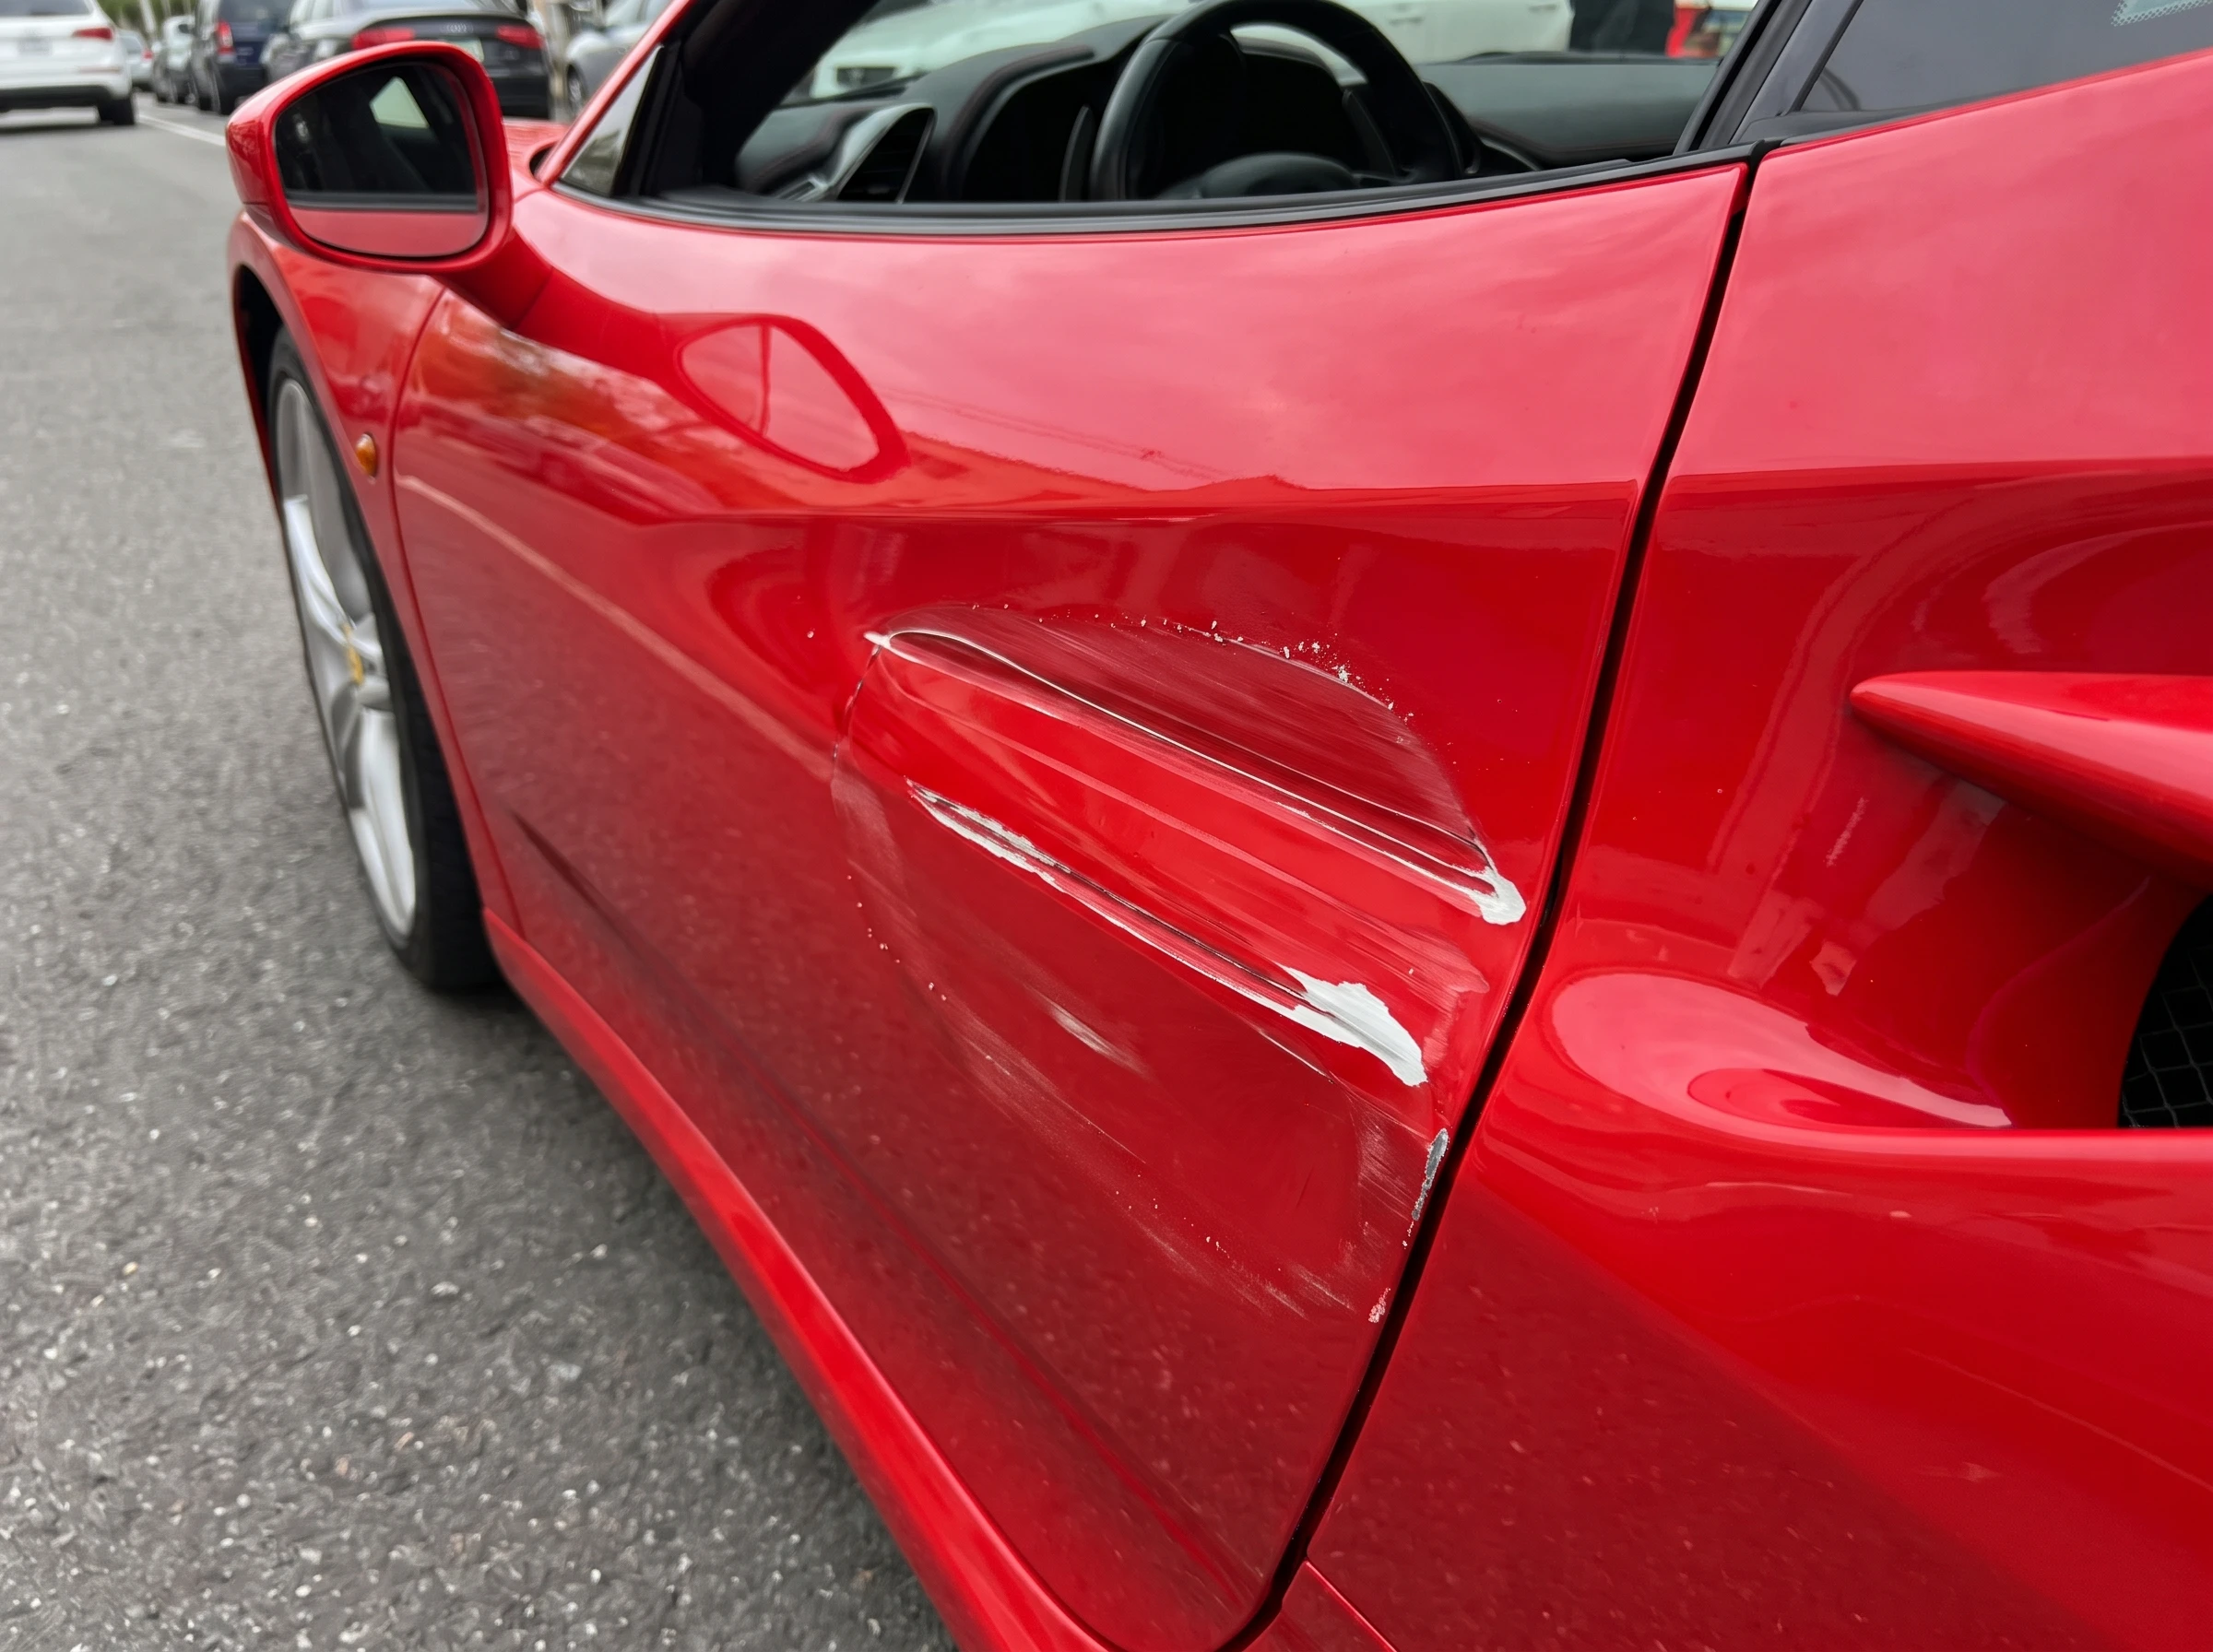
| 停路邊被人惡意刮車(第三者非善意行為) | 賠 | 不賠 | 不賠 |
| 一早發現不明刮痕、查不出原因 | 賠 | 不賠 | 不賠 |
| 颱風、地震、海嘯、冰雹、洪水與因雨積水 | 不賠 | 不賠 | 不賠 |
| 整車失竊 | 不賠 | 不賠 | 不賠 |
❗天災與竊盜為三式共同不保事項,需另外書面加保對應的附加條款或竊盜損失險。
丙式車體險:保費最低,只賠車對車碰撞
丙式承保範圍僅限「車對車」的碰撞或擦撞,且必須同時符合兩個條件,一是確認為車輛相撞,二是找得到、辨識得出對方車輛,優點是保費最便宜,且無須負擔自負額。
乙式車體險:賠碰撞、翻車與火災
乙式保障範圍涵蓋車對車碰撞、自撞護欄或撞倒路樹、車子翻覆、火災、閃電雷擊、爆炸,以及遭拋擲物或墜落物砸中等事故。
甲式車體險:不明原因與惡意刮車都理賠
甲式是保障最全面的車體險,連「第三者非善意行為」,也就是俗稱的惡意刮車等與「不明原因車損」都理賠,簡單來說,只要不是條款特別寫明不賠的情況,其他原因造成的車損都算在保障內。
三式不賠的常見狀況
以下兩種是最常見的狀況,甲、乙、丙式原則上都不賠,車主必須另外加保:
- 狀況一:愛車被偷、零件遭竊
車體險只處理車輛的「毀損」,不包含「被偷」,若整台車失竊,屬於「汽車竊盜損失險」的保障範圍。
💡注意:一般竊盜險是「整車失竊」才賠,輪胎、備胎等零件單獨被拆走是否理賠,各家竊盜險的條件不同,投保前建議先確認。另外,車內的私人物品(如錢包、手機、未固定的行車紀錄器),無論是竊盜險或車體險,都不在理賠範圍內。
- 狀況二:颱風淹水、車子泡水
颱風、地震、海嘯、冰雹、洪水與因雨積水,都屬於甲、乙、丙式的共同不保事項,例如,颱風天車子停在路邊被淹、或被路樹砸傷,三式車體險原則上都不賠。
💡解決方式:若想涵蓋這類天災損失,必須另外加保「汽車車體損失保險颱風、地震、海嘯、冰雹、洪水或因雨積水附加條款」,也就是俗稱的「天災險」或「颱風洪水險」。
認識車體險是什麼後,再來看看全損標準與自負額怎麼算
發生事故時,車主最在意的莫過於「保險公司到底能賠多少?」理賠金額並不是保險公司說了算,而是由兩件事決定,一是愛車損壞程度(照修理費賠,還是全損賠現金),二是車主自己要先負擔多少錢(自負額)。
一分鐘看懂修車費怎麼賠
車體險原則上是依實際維修費用理賠,只有在車子已經無法修復,或修復費用已經超過理賠上限(預估修車費用達到保險金額的四分之三以上)時,才會被認定為「推定全損」,改用全損的公式來計算賠償金。
- 情況一:修理費少於理賠上限 ➜ 依實際維修費用理賠
只要修車費用沒有超過當時車子的保額上限,保險公司會支付維修費用(含工資與零件)。 - 情況二:車子修不好,或修理費超過理賠上限 ➜ 全損理賠,按「保險金額 × 賠償率」給付現金
當車輛受損非常嚴重時,分為「實際全損」與「推定全損」兩種全損情況,皆是按「保險金額 × 賠償率」一次性給付現金。
- 實際全損:車子已經毀損到無法修復,或者修理費用超過車輛當前價值。
- 推定全損:預估的修車費用達到保險金額的 3 / 4(75%)以上時,車主可以選擇不修車,直接申請「全損理賠」
💡賠償率依保單生效月數遞減:未滿 1 個月為 97%,之後每月遞減 2%,投保滿 11 個月至 12 個月為 75%。
對車齡高的車主來說,一次嚴重事故拿到的理賠金可能低於預期,部分產險公司有「全損免折舊附加條款」可以加保,在保險期間內若判定全損,就會直接以該年度的原保額給付。
自負額怎麼算?什麼情況不用付?
甲式與部分乙式車體險出險理賠時,車主通常要先自付一筆錢(標準為第 1 次 3,000 元、第 2 次 5,000 元遞增),剩下的維修費用才由保險公司理賠,而丙式則是免自負額,理賠時不用自己先付一筆錢。
- 自負額可彈性調整:自負金額越高,保費就會對應調降。
- 對方全責免付:當事故完全可歸責於確定的第三人,保險公司取得代位求償權後(先賠給你,再向對方要回這筆錢),被保險人免負擔自負額,該次事故也不列入賠款紀錄,續保保費不會因此調高。
甲、乙、丙式車體險怎麼挑?先看車況、停車環境與預算
怎麼挑選適合自己的車體險?確定前建議先確認三個重點:車子開幾年了、修起來貴不貴、平常停在哪裡。車子的價值會隨著「車齡」逐年折舊,連帶影響理賠的上限,而「維修成本」則取決於車種,如果是零件較貴的進口車,稍微擦撞的修車費可能就很驚人,綜合這兩個條件,再評估你平常的「停車環境」,就能找出最適合的方案,以下用一張表幫你對照:
甲乙丙式車體險適合對照表
| 車體險類別 | 適合對象 |
|---|---|
| 甲式 | 車齡:< 3 年 維修費:高昂 停放環境:常停路邊(容易有不明損傷) |
| 乙式 | 車齡:3~8 年 維修費:一般 / 中高 停放環境:室內、有管理的停車場 |
| 丙式 | 車齡:> 8 年 車輛殘值:偏低 停放環境:不限 |
汽車保險試算好幫手:易安網一站比較多家方案
買一台車,從車價、領牌到每年的稅金、保養與燃料費,都是一筆不小的支出,既然這麼用心照顧自己的愛車,那也別讓一次擦撞的維修帳單打亂原本的用車預算。
線上汽車保險試算:一站比較多家產險
想要快速找到 CP 值最高、保障最完善的車險方案,那就推薦使用易安網汽車保險試算平台! 易安網整合了多家知名產險公司的汽車保險方案,線上輸入車籍資料就能一站輕鬆比較保費與保障內容,免去跨平台比價的麻煩:
兩種靈活投保模式,滿足不同車主的客製化需求
針對不同用車習慣與預算考量的車主,易安網特別提供兩種靈活的投保方式:
- 精選套裝方案(懶人快速投保):想快速完成投保的車主,可以直接挑選專家搭配好的汽車險套裝方案,不論是基礎防護還是全方位保障,一鍵選擇超省時!
- 車險自由配專區(客製化自主規劃):想調整自負額或加保附加條款的車主,可以在專區內依個人需求與預算逐項調整,打造最貼合用車習慣的專屬保單;若想加購車體險(甲式 / 乙式 / 丙式),可使用車險諮詢專區服務!
更多車體險相關常見問題全解答
Q1. 車體險保費多少?怎麼算?
A:車體險沒有固定價格,保費非常客製化,會根據「車輛價值(保額)、車主年齡性別、過往肇事紀錄」來計算,以 30 歲以上、三年無肇事紀錄的車主為例,年保費大約可以用車價的比例來預估:- 丙式:保費約為車價的 1%~1.5%
- 乙式:保費約為車價的 1.5%~2.5%
- 甲式:保費約為車價的 2.5%~4%
Q2. 甲式車體險值得買嗎?什麼情況最需要?
A:甲式最關鍵的優勢是「不明原因車損」的保障,當出門發現車身有刮痕卻找不到對方時,只有甲式會理賠,如果是剛購入的新車、車輛殘值高,或長期停在路邊或開放式停車場,很適合投保甲式車體險,相反地,若車齡已有一定年份,乙式或丙式會是更適合的配置。Q3. 借車給朋友或家人開,出事車體險會賠嗎?
A:可以,但要注意,如果借車的人是配偶或四親等內血親,車體險正常賠付修車費後,保險公司不會向他們追討這筆費用,反之,若是借給朋友或同事,保險公司在給付修車費後,會轉而向你的朋友行使「代位求償」,向你的朋友或同事追討修車費。另外,也有不少方案會透過約定駕駛人(通常限定車主或配偶),來換取保費折扣。Q4. 車體險理賠可以去原廠修嗎?
A:車體險的標準條款沒有限制修理廠,車主可以自由選擇回原廠維修,但實際理賠金額仍以保險公司勘估核定為準,因此發生車禍、修車前,務必先通知保險公司。Q5. 車體險還可以加保哪些附加條款?
A:常見的有天災險(颱風、地震、洪水、因雨積水)、零配件被竊損失、全損免折舊、事故期間的代步車等,都要另外約定加保才有保障,實際可加保的項目與費率,依各產險公司的商品內容而定。開車上路難免遇到突發狀況,買車體險就像給愛車穿上一層堅固的防護衣。不論是追求全方位防護的甲式車體險、兼顧自撞與碰撞意外的車體險乙式,還是高 CP 值小資首選的車體險丙式,只要評估好自己的車齡、停車環境與預算,就能找到最適合的守護方案,現在就上易安網進行汽車保險試算,一站比較多家產險,幫你的愛車挑選最安心的保障!
#車體險
看過這篇的人也看了...
延伸閱讀
已經抓到
投保訣竅?